Pagar con tarjeta en el extranjero suele ser la forma más cómoda y segura de pagar en un viaje, siempre que evites tres trampas: la comisión de tu banco por operaciones en otra divisa, los cargos de los cajeros y la pregunta aparentemente inocente del datáfono, «¿Quiere pagar en su moneda?». Si respondes mal, pierdes varios puntos porcentuales en cada pago sin darte cuenta. En esta guía verás cuánto cuesta realmente un pago con tarjeta fuera de tu país, cómo preparar tus tarjetas y qué elegir en el datáfono y en el cajero.
Viaja, si puedes, con una tarjeta sin comisión por cambio de divisa y una segunda tarjeta de otra red. En el datáfono y en el cajero, elige siempre la moneda local y rechaza la conversión a tu moneda: esa oferta esconde un margen que las organizaciones de consumidores han medido entre el 2,6 % y el 12 %. Activa los avisos de pago, recuerda tu PIN y cuenta con las fianzas de hoteles y alquiler de coches.
¿Cuánto cuesta pagar con tarjeta fuera?
Si tu tarjeta es de un país de la zona euro y pagas en euros en otro país de la Unión Europea, el coste es el mismo que en casa: las normas europeas exigen las mismas comisiones para un pago en euros nacional o transfronterizo. Cuando pagas en otra divisa, en cambio, hasta tres costes pueden sumarse en el mismo pago.
| Coste | Quién lo cobra | Nivel habitual | Cómo evitarlo |
|---|---|---|---|
| Tipo de cambio de la red | Visa o Mastercard | Cercano al del mercado | Inevitable, y casi siempre el mejor tipo posible |
| Comisión por divisa | Tu banco | Del 0 % a cerca del 3 % | Tarjeta sin comisión en el extranjero |
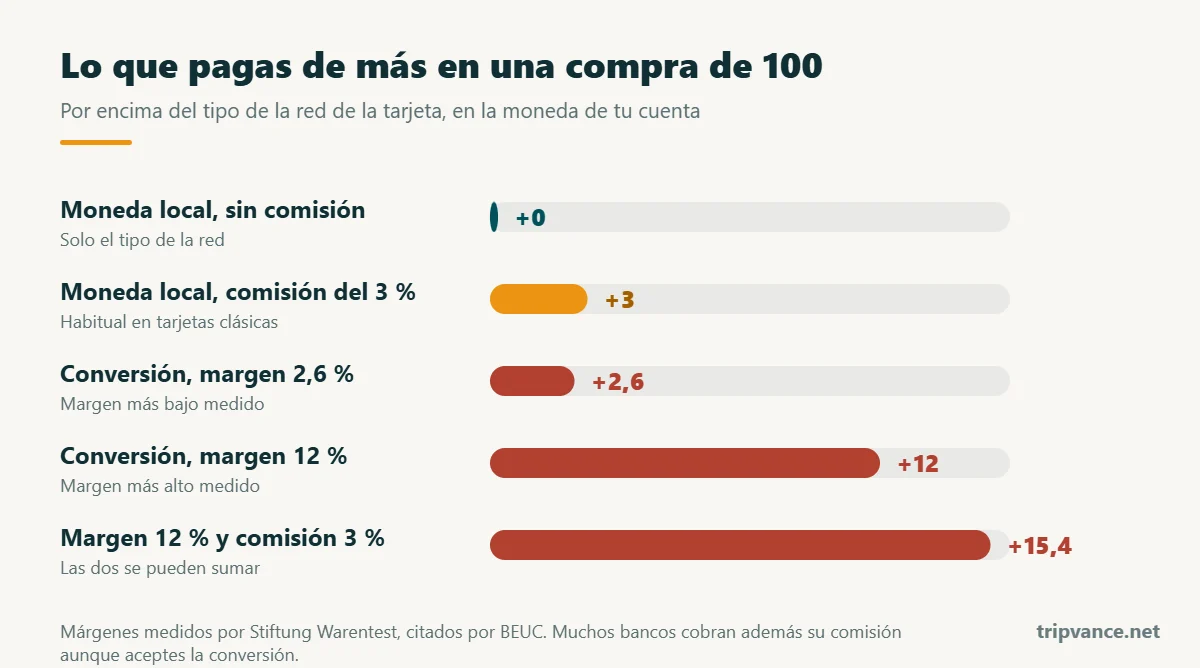
| Conversión del datáfono o cajero | La tienda, el hotel o el dueño del cajero | Margen del 2,6 % al 12 % | Elegir siempre la moneda local |
La comisión de tu banco aparece en las condiciones de la tarjeta, normalmente como un porcentaje del importe. Muchas tarjetas tradicionales cobran algo, mientras que bastantes bancos digitales y tarjetas de viaje no cobran nada. La conversión que ofrece el datáfono, llamada conversión dinámica de divisas, es un servicio aparte, y es donde la mayoría de los viajeros pierde dinero.
¿Moneda local o tu moneda? Qué elegir en el datáfono
Fuera de tu país, el datáfono o el cajero suele mostrar el importe en tu moneda y te pide que elijas. Parece útil, porque ves al momento lo que vas a pagar. Pero ese tipo de cambio lo fija el proveedor del comercio, no la red de tu tarjeta, e incluye un margen que en parte se queda el comercio.
Pagar en moneda local
- La red de la tarjeta convierte a su tipo
- Solo se suma la comisión de tu banco, si la hay
- Casi siempre la opción más barata
Pagar en tu moneda
- El proveedor del comercio fija el tipo
- El margen va escondido en ese tipo
- Tu banco puede cobrar su comisión igualmente
Atento a los empujones habituales: la opción en tu moneda resaltada en verde, frases como «tipo garantizado» o «sin comisión», o un empleado que elige por ti. Tienes derecho a pagar en la moneda local. Si el recibo sale en tu moneda sin que lo hayas aceptado, pide que anulen el cobro y lo repitan antes de irte.
En pagos en divisas de la Unión, quien ofrece la conversión debe mostrar su margen como porcentaje sobre el último tipo de referencia del Banco Central Europeo antes de que confirmes, y tu banco debe enviarte la misma información por vía electrónica. Así es más fácil comparar, aunque rechazar la oferta sigue siendo lo más sencillo.
¿Tarjeta de crédito o de débito en el extranjero?
Lo ideal es llevar las dos y usar cada una para lo que mejor hace.
- Crédito para pagar y dejar fianzas. Suele ofrecer más protección ante fraudes y reclamaciones, y la retención de un hotel o un coche de alquiler bloquea dinero del banco, no el tuyo. Algunas incluyen seguro de viaje si pagas el viaje con ellas.
- Débito para sacar efectivo. Retirar dinero con tarjeta de crédito suele contar como disposición de efectivo, con comisión e intereses desde el primer día. Con débito te lo ahorras, aunque tu banco puede cobrar cada retirada.
- El móvil también sirve. Apple Pay y Google Pay usan tu tarjeta sin mostrar su número al datáfono. La pregunta de la moneda aparece igual, y la respuesta es la misma.
Antes de salir: prepara tus tarjetas
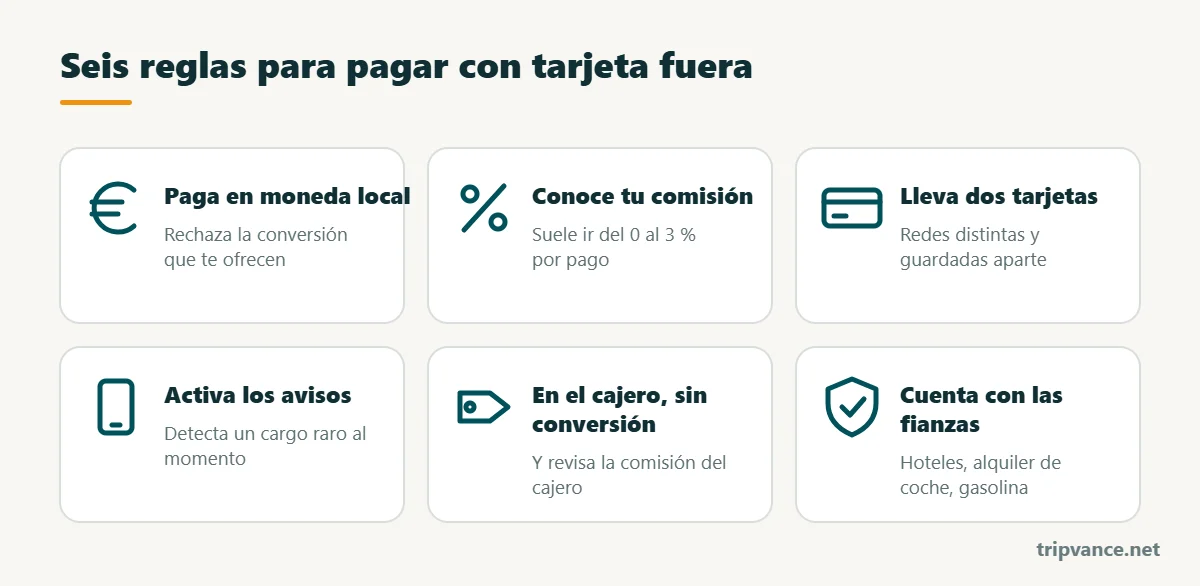
- Lee las condiciones: comisión por divisa, por retirada en el extranjero y por disposición de efectivo.
- Comprueba que los pagos en el extranjero están activados y que los límites alcanzan para el hotel y la fianza del coche. Muchas apps bancarias permiten cambiarlo al momento.
- Activa los avisos de cada pago para ver cada cargo, y en qué moneda, en tiempo real.
- Lleva dos tarjetas de redes distintas, por ejemplo una Visa y una Mastercard, guardadas en sitios diferentes.
- Recuerda tu PIN: máquinas de billetes, peajes y gasolineras lo piden a menudo.
- Mantén activa tu línea de siempre para recibir los SMS de seguridad del banco. Nuestra guía de eSIM para viajar explica cómo conservarla mientras usas datos locales.
Sacar dinero en cajeros del extranjero
Incluso donde la tarjeta funciona en todas partes, algo de efectivo viene bien para mercados, propinas, pequeños comercios y algunos taxis.
- Usa cajeros de bancos, dentro o junto a una oficina. Los cajeros sueltos de zonas turísticas suelen cobrar más y empujar la conversión.
- Rechaza la conversión: elige «sin conversión» o la moneda local.
- Lee la comisión del cajero en pantalla antes de confirmar y cancela si es alta.
- Saca menos veces cantidades mayores si tu banco cobra una tarifa fija por retirada, y reparte el dinero en dos sitios.
- Tapa el teclado y revisa que no haya nada pegado en la ranura de la tarjeta.
Fianzas y retenciones: hotel, coche de alquiler y gasolina
Algunos negocios bloquean un importe antes de la factura final. Un hotel puede retener el precio de la estancia más una fianza, una empresa de alquiler varios cientos de euros, y algunas gasolineras una cantidad fija. La retención suele desaparecer unos días después, pero mientras tanto reduce tu límite disponible.
La mayoría de las empresas exigen una tarjeta de crédito a nombre del conductor principal para la fianza, y muchas no aceptan débito ni prepago. Revisa las condiciones antes de reservar.
Si pierdes la tarjeta o ves un cargo que no reconoces
Bloquéala primero en la app del banco: es inmediato y se puede deshacer si aparece en un bolsillo. Después llama a tu banco, avisa de cualquier cargo desconocido y pasa a la segunda tarjeta. Apunta el teléfono de bloqueo en un lugar distinto de la cartera.
El seguro que incluyen algunas tarjetas suele tener coberturas limitadas. Compáralo con una póliza propia en nuestra guía del seguro de viaje, y apunta tarjetas y teléfonos útiles en tu lista de qué llevar en la maleta. Si buscas destinos donde el dinero rinda más, mira los países para viajar barato.
Preguntas frecuentes
¿Es mejor pagar en euros o en moneda local en el extranjero?
En moneda local, casi siempre. Pagar en tu moneda deja que el proveedor del comercio elija el tipo de cambio, con un margen que estudios de consumidores han medido entre el 2,6 % y el 12 %.
¿Hay comisión por pagar con tarjeta en otro país del euro?
Con una tarjeta emitida en la Unión Europea, un pago en euros en otro país de la Unión cuesta lo mismo que uno nacional.
¿Cuánto cobra el banco por pagar en otra divisa?
Depende de la tarjeta: nada en muchos bancos digitales y tarjetas de viaje, y un porcentaje del importe, a menudo cercano al 3 %, en muchas tarjetas tradicionales.
¿Tengo que avisar al banco antes de viajar?
Muchos bancos ya no lo piden, pero conviene comprobar que los pagos en el extranjero están activados, revisar límites y activar los avisos.
¿Por qué me han cobrado más de lo que pone el recibo?
Normalmente por la comisión de tu banco o por una conversión aceptada en el datáfono. Una retención de hotel o gasolinera también puede rebajar tu saldo unos días.
¿Puedo pagar con el móvil en el extranjero?
Sí, donde se acepte el pago sin contacto. Las comisiones son las de la tarjeta que tengas guardada, y conviene elegir siempre la moneda local.
Última actualización: noviembre de 2026. Las comisiones y límites cambian según el banco: revisa las condiciones de tu tarjeta antes de viajar.