Payer par carte à l’étranger est en général le moyen le plus simple et le plus sûr de régler ses dépenses en voyage, à condition d’éviter trois pièges : les frais de votre banque hors zone euro, les frais des distributeurs et la question en apparence anodine du terminal, « Voulez-vous payer en euros ? ». Une mauvaise réponse peut coûter plusieurs pour cent à chaque paiement, sans que vous le voyiez. Voici ce que coûte vraiment un paiement par carte hors de chez soi, comment préparer ses cartes et quoi choisir devant le terminal et le distributeur.
Partez si possible avec une carte sans frais à l’étranger, plus une deuxième carte d’un autre réseau. Au terminal comme au distributeur, choisissez toujours la devise locale et refusez la conversion en euros ou en dirhams : elle cache une marge que les associations de consommateurs ont mesurée entre 2,6 % et 12 %. Activez les notifications, connaissez votre code et prévoyez les cautions à l’hôtel et chez le loueur.
Combien coûte un paiement par carte à l’étranger ?
Dans un pays qui utilise l’euro, payer avec une carte émise dans l’Union européenne coûte la même chose qu’en France : les règles européennes imposent les mêmes frais pour un paiement en euros, qu’il soit national ou transfrontalier. Hors zone euro, jusqu’à trois coûts peuvent s’additionner sur le même paiement.
| Coût | Qui le prend | Niveau habituel | Comment l’éviter |
|---|---|---|---|
| Taux de change du réseau | Visa ou Mastercard | Proche du taux du marché | Inévitable, et souvent le meilleur taux possible |
| Frais bancaires hors zone euro | Votre banque | De 0 à environ 3 %, parfois avec un forfait | Carte sans frais à l’étranger ou offre voyage |
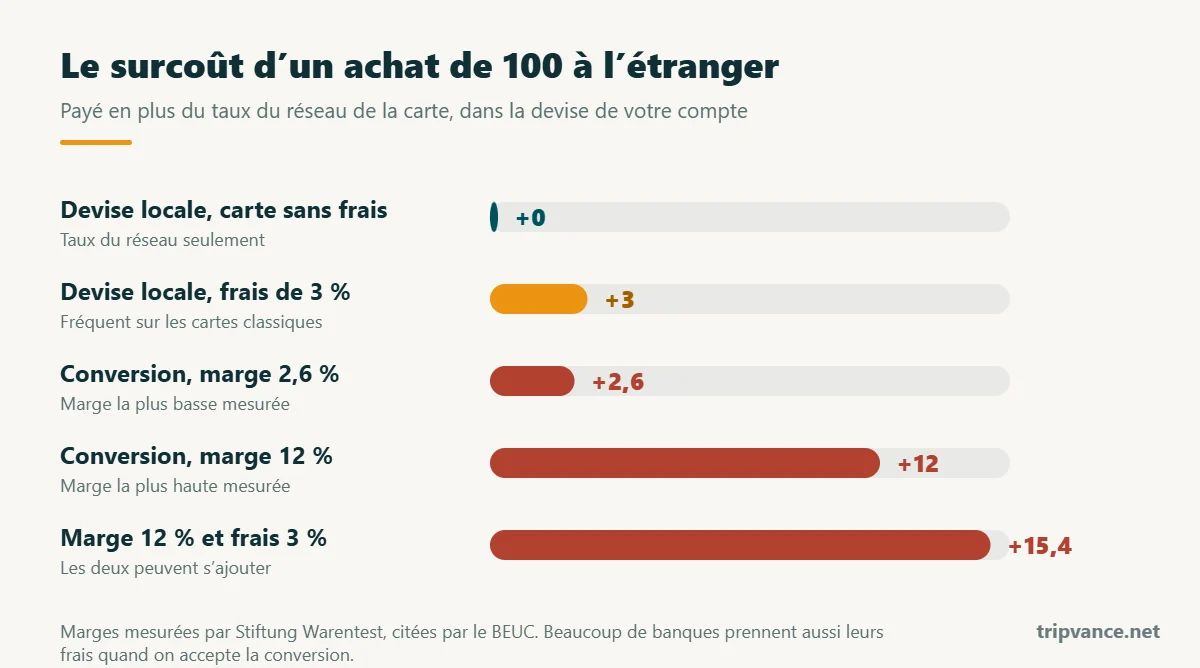
| Conversion proposée par le terminal | Le commerçant, l’hôtel ou le distributeur | Marge de 2,6 % à 12 % | Toujours choisir la devise locale |
Les frais de votre banque figurent dans sa plaquette tarifaire, à la ligne des paiements et retraits hors zone euro. Beaucoup de cartes classiques prennent un pourcentage du montant, parfois avec une commission fixe par opération, alors que de nombreuses banques en ligne et cartes « voyage » n’en prennent aucun. La conversion proposée au terminal, appelée conversion dynamique de devises, est un service distinct, et c’est là que la plupart des voyageurs perdent de l’argent.
Devise locale ou euros : que choisir au terminal ?
À l’étranger, le terminal ou le distributeur affiche souvent le montant dans votre devise et vous demande de choisir. Cela semble pratique, puisque vous voyez tout de suite ce que vous allez payer. Mais le taux appliqué est fixé par le prestataire du commerçant, pas par le réseau de votre carte, et il inclut une marge dont une partie revient au commerçant.
Payer en devise locale
- Le réseau de la carte convertit à son taux
- Seuls les frais de votre banque s’ajoutent, s’il y en a
- Presque toujours l’option la moins chère
Payer en euros ou en dirhams
- Le prestataire du commerçant fixe le taux
- Une marge est cachée dans ce taux
- Votre banque peut ajouter ses frais quand même
Méfiez-vous des incitations habituelles : option en euros affichée en vert, mentions « taux garanti » ou « sans commission », vendeur qui choisit à votre place. Vous avez le droit de payer en devise locale. Si le ticket indique votre devise alors que vous n’avez rien accepté, demandez l’annulation et un nouveau paiement avant de partir.
Pour les paiements dans une devise de l’Union, le commerçant ou le distributeur qui propose la conversion doit afficher sa marge en pourcentage par rapport au dernier taux de référence de la Banque centrale européenne avant que vous confirmiez, et votre banque doit vous envoyer la même information par voie électronique. La comparaison devient plus simple, mais refuser reste le réflexe le plus sûr.
Carte de crédit ou carte de débit ?
En France, la plupart des cartes sont à débit immédiat ou différé, alors que dans d’autres pays on distingue nettement carte de crédit et carte de débit. Pour un voyage, l’essentiel est de savoir ce que chaque carte fait bien.
- Pour payer et laisser une caution, une carte haut de gamme ou une vraie carte de crédit est souvent mieux acceptée par les hôtels et les loueurs, et ses plafonds sont plus élevés. Elle inclut parfois une assurance voyage si vous réglez le séjour avec elle.
- Pour retirer des espèces, une carte de débit liée à votre compte évite les frais d’avance d’argent des cartes de crédit, même si votre banque peut facturer chaque retrait hors zone euro.
- Le paiement mobile fonctionne aussi. Apple Pay et Google Pay utilisent votre carte sans montrer son numéro au terminal. La question de la devise apparaît quand même, et la réponse reste la même.
Avant de partir : préparer ses cartes
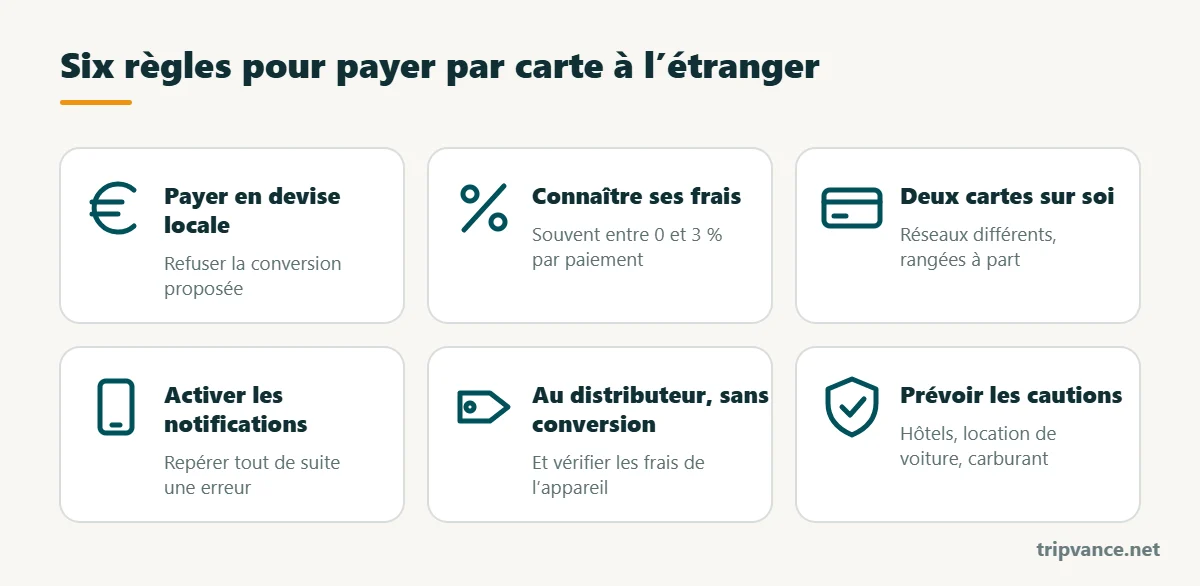
- Lire la plaquette tarifaire : frais de paiement et de retrait hors zone euro, commission fixe éventuelle.
- Vérifier que les paiements à l’étranger sont activés et que les plafonds suffisent pour l’hôtel et la caution de location. Beaucoup d’applications bancaires permettent de les modifier en quelques secondes.
- Activer les notifications de paiement pour voir chaque opération, avec sa devise, au moment où elle passe.
- Emporter deux cartes de réseaux différents, par exemple une Visa et une Mastercard, rangées à deux endroits.
- Connaître son code : distributeurs de billets de train, péages et pompes à essence le demandent souvent.
- Garder sa ligne habituelle active pour recevoir les codes de sécurité par SMS. Notre guide de l’eSIM voyage explique comment la conserver tout en utilisant des données locales.
Retirer des espèces au distributeur
Même dans les pays où la carte passe partout, un peu de liquide reste utile pour les petits commerces, les marchés, les pourboires et certains taxis.
- Privilégier les distributeurs de banques, dans ou à côté d’une agence. Les appareils isolés des zones touristiques facturent souvent plus et poussent la conversion.
- Refuser la conversion : choisir « sans conversion » ou la devise locale.
- Lire les frais de l’appareil affichés avant de valider, et annuler s’ils sont trop élevés.
- Retirer moins souvent des montants plus importants si votre banque facture un forfait par retrait, puis répartir l’argent à deux endroits.
- Cacher le clavier et vérifier que rien n’est collé sur la fente de la carte.
Si vous partez du Maroc : la dotation voyages
Pour les résidents au Maroc, les dépenses à l’étranger passent par la dotation pour voyages personnels fixée par l’Office des Changes. Depuis l’Instruction générale des opérations de change 2026, elle comprend une dotation de base de 100 000 dirhams par personne et par année civile, qui peut être complétée selon l’impôt sur le revenu payé, dans la limite de 500 000 dirhams par an.
La dotation peut être chargée sur une carte internationale, en plus des devises en espèces. Demandez à votre banque comment l’activer, quels frais s’appliquent par paiement et par retrait, et gardez les justificatifs. Au terminal, la règle ne change pas : refusez le paiement en dirhams et choisissez la devise du pays. Pour un séjour en Europe, pensez aussi aux conditions du visa Schengen depuis le Maroc.
Cautions et préautorisations : hôtel, location de voiture, carburant
Certains professionnels bloquent un montant avant la facture finale. Un hôtel peut bloquer le prix du séjour plus une caution, un loueur de voiture plusieurs centaines d’euros, et certaines pompes à essence un montant fixe. Le blocage disparaît en général quelques jours après votre départ, mais il réduit votre plafond disponible entre-temps.
La plupart des loueurs exigent une carte de crédit au nom du conducteur principal pour la caution, et beaucoup refusent les cartes de débit ou prépayées. Vérifiez les conditions avant de réserver.
Carte perdue, bloquée ou utilisée à votre insu
Bloquez d’abord la carte dans l’application bancaire : c’est immédiat et réversible si elle réapparaît au fond d’une poche. Faites ensuite opposition auprès de votre banque, signalez toute opération inconnue et passez à la deuxième carte. Notez le numéro d’opposition ailleurs que dans votre portefeuille.
L’assurance incluse dans certaines cartes a souvent des plafonds limités. Comparez-la avec une formule dédiée dans notre guide de l’assurance voyage, et ajoutez cartes et numéros utiles à votre liste de valise.
Questions fréquentes
Faut-il payer en euros ou en devise locale à l’étranger ?
En devise locale, presque toujours. Payer en euros laisse le prestataire du commerçant choisir le taux, avec une marge mesurée entre 2,6 % et 12 % par des associations de consommateurs.
Y a-t-il des frais pour payer par carte dans la zone euro ?
Avec une carte émise dans l’Union européenne, un paiement en euros dans un autre pays de l’Union coûte la même chose qu’un paiement national.
Combien prend ma banque sur un paiement hors zone euro ?
Cela dépend de la carte : rien pour de nombreuses banques en ligne et cartes voyage, souvent un pourcentage du montant, parfois avec une commission fixe, pour les cartes classiques. Tout figure dans la plaquette tarifaire.
Dois-je prévenir ma banque avant de voyager ?
Ce n’est plus toujours demandé, mais vérifiez que les paiements à l’étranger sont activés, relevez vos plafonds si nécessaire et activez les notifications.
Pourquoi mon relevé affiche-t-il plus que le ticket ?
En général à cause des frais bancaires hors zone euro ou d’une conversion acceptée au terminal. Une préautorisation d’hôtel ou de pompe peut aussi réduire temporairement votre solde.
Le paiement mobile fonctionne-t-il à l’étranger ?
Oui, partout où le sans contact est accepté. Les frais sont ceux de la carte enregistrée, et il faut toujours choisir la devise locale.
Dernière mise à jour : novembre 2026. Les frais et plafonds dépendent de chaque banque et évoluent : vérifiez les conditions de votre carte avant le départ.